Wir sind Ihre zuverlässige Zollagentur für professionelle Zollabfertigung, umfassende Zollberatung und praxisorientierte Zollschulung im Bereich Zollrecht und Außenwirtschaft.
UNSER PORTFOLIO FÜR IHREN BEDARF AN ZOLLTHEMEN
Zollabfertigung
Im Geschäftsfeld Abfertigung sind wir Ihre Schnittstelle zu den Zollbehörden, bei denen Sie sich durch uns vertreten lassen.
Seit mehr als 30 Jahren sind wir Ihre verlässliche Zollagentur für Zollangelegenheiten. Vertrauen Sie die Zollabwicklung Ihrer Warensendungen unseren erfahrenen Zollagenten an und profitieren Sie von ihrem umfassenden Know-how. SW Zoll gewährleistet die reibungslose Abwicklung Ihrer Sendungen unter strikter Einhaltung aller Vorschriften. Als kompetenter Partner bieten wir Ihnen fundierte Zollberatung und halten Sie mit unseren Zollschulungen und Informationsveranstaltungen fit, um den komplexen Zollanforderungen gerecht zu werden.
Wir verstehen, dass jedes Unternehmen vor individuellen Zollanforderungen steht. Deshalb entwickeln wir für jeden Kunden maßgeschneiderte Lösungen. So einzigartig wie Ihr Unternehmen sind auch unsere Zolldienstleistungen.
Wir sprechen Zoll und machen es für Sie verständlich.
Unsere Vorteile
Erfahrenes Fachpersonal für eine effiziente Zollabfertigung, maßgeschneiderte Zollberatung und aktuelle Zollschulungen
Umfassende Zollexpertise zur Optimierung und Vereinfachung von Prozessen
Nutzung moderner Technologien für eine schnelle, präzise und zuverlässige Abwicklung aller Importe und Exporte
Zahlreiche Standorte, zollrechtliche Bewilligungen, großzügig hinterlegte Sicherheiten und Aufschubkonten
Zugelassener Wirtschaftsbeteiligter (AEO, Authorized Economic Operator) sowie ISO 9001, 14001 und 45001 zertifiziert
Nehmen wir gemeinsam die Hürde Zoll und machen Sie fit für den internationalen Warenverkehr
Viele Unternehmen unterschätzen die Komplexität und die entscheidende Rolle, die der Zoll für einen reibungslosen internationalen Warenverkehr spielt. Dabei können Fehler in diesem Bereich teuer werden – sei es durch Lieferverzögerungen, Bußgelder oder rechtliche Konsequenzen.
Die Anforderungen im internationalen Handel wachsen stetig: Gesetzesänderungen, unterschiedliche Vorschriften in verschiedenen Ländern und strenge Kontrollen machen den Zoll zu einem der anspruchsvollsten Bereiche der Logistik. Gleichzeitig ist er ein zentraler Baustein für erfolgreiche und effiziente Lieferketten. Nur wer den Zollprozess versteht und optimal integriert, bleibt wettbewerbsfähig und vermeidet Risiken.
Wir stehen Ihnen mit unserer Expertise zur Seite, um die Hürde Zoll gemeinsam zu meistern. Von der Analyse Ihrer aktuellen Prozesse über Schulungen bis hin zur operativen Unterstützung: Wir helfen Ihnen dabei, Ihre Abläufe effizienter zu gestalten, Fehler zu vermeiden und Zeit sowie Kosten zu sparen.
Mit uns profitieren Sie von der Zusammenarbeit mit einer professionellen Zollagentur.
Wir unterstützen Sie bei der:
Einhaltung von Zollvorschriften, um rechtliche und finanzielle Risiken zu minimieren
Risikominimierung durch fundiertes Fachwissen und klare Prozesse
Effizienzsteigerung und Zeitersparnis durch optimierte Abläufe und klare Strukturen.
Kosteneinsparung durch intelligente Lösungen und nachhaltige Optimierungen
Vertrauen Sie auf unsere Expertise und konzentrieren Sie sich auf Ihr Kerngeschäft, während wir Sie durch den komplexen Bereich des Zolls navigieren.
Zertifiziert gut, nachhaltig und zukunftsvisiert
Mit unseren ISO-Zertifizierungen nach 9001 (Qualitätsmanagement), 14001 (Umweltmanagement) und 45001 (Arbeits- und Gesundheitsschutz) stehen wir für mehr als nur geprüfte Standards – wir stehen für Fortschritt.
Wir setzen auf kontinuierliche Verbesserungen und schaffen neue Maßstäbe, um unsere Strukturen und Prozesse effizienter, nachhaltiger und sicherer zu gestalten. Unser Ziel? Nicht nur uns selbst zu optimieren, sondern vor allem Ihnen, unseren Kunden, den bestmöglichen Service zu bieten.
EU-Blocking Statute: Steuert die EU auf einen neuen Sanktionskonflikt mit den USA zu?
Für international tätige Unternehmen wird die Einhaltung von Sanktionen und Exportkontrollvorschriften zunehmend komplexer. Während die USA ihre Sanktionspolitik häufig mit …
Wenn Sanktionen aufeinanderprallen
Für international tätige Unternehmen wird die Einhaltung von Sanktionen und Exportkontrollvorschriften zunehmend komplexer. Während die USA ihre Sanktionspolitik häufig mit extraterritorialer Wirkung ausgestalten, verfolgt die Europäische Union das Ziel, europäische Unternehmen vor genau dieser Wirkung zu schützen. Die aktuelle Diskussion um den Internationalen Strafgerichtshof (ICC) könnte dieses Spannungsfeld nun erneut verschärfen.
Nach Aussagen von EU-Außenbeauftragter Kaja Kallas prüft die Europäische Union derzeit Maßnahmen im Zusammenhang mit der EU-Blocking-Verordnung (EG Nr. 2271/96), um den ICC und potenziell auch europäische Unternehmen vor den Auswirkungen möglicher US-Sanktionen zu schützen.
Für Compliance-Verantwortliche ist dies eine Entwicklung, die weit über die politische Ebene hinausgeht. Sie könnte erhebliche Auswirkungen auf die praktische Umsetzung von Sanktionen und die Steuerung von Compliance-Risiken haben.
Was ist das EU-Blocking Statute
Die EU-Blocking-Verordnung wurde ursprünglich eingeführt, um europäische Unternehmen vor bestimmten extraterritorialen Sanktionen dritter Staaten zu schützen. Ziel ist es, die Anwendung ausgewählter ausländischer Sanktionen innerhalb der Europäischen Union einzuschränken und die wirtschaftliche Souveränität der EU zu stärken.
Vereinfacht gesagt soll verhindert werden, dass Unternehmen allein aufgrund ausländischer Rechtsvorschriften Geschäftsbeziehungen beenden oder Handlungen unterlassen, wenn eine entsprechende Verpflichtung nach europäischem Recht nicht besteht.
Die Verordnung verpflichtet Unternehmen in bestimmten Fällen sogar dazu, extraterritoriale Sanktionen nicht zu befolgen. Gleichzeitig können Verstöße gegen die Verordnung innerhalb der EU sanktioniert werden.
Bereits in der Vergangenheit spielte das EU-Blocking Statute insbesondere im Zusammenhang mit US-Sanktionen gegen den Iran eine wichtige Rolle.
Warum steht der ICC im Fokus
Der Internationale Strafgerichtshof nimmt eine besondere Stellung im internationalen Rechtssystem ein. Die aktuelle Debatte entstand vor dem Hintergrund möglicher US-Sanktionsmaßnahmen gegen Personen oder Organisationen mit Verbindungen zum Gerichtshof.
Nach Angaben von Kaja Kallas sollen Unternehmen derzeit ausdrücklich vermeiden, Dienstleistungen für den ICC vorschnell einzustellen oder mögliche Sanktionen bereits im Vorfeld zu berücksichtigen. Gleichzeitig soll ein Zeitraum von mehreren Monaten genutzt werden, um die rechtlichen Auswirkungen zu analysieren und diplomatische Lösungen zu prüfen.
Sollte der ICC künftig ausdrücklich unter den Schutz der EU-Blocking-Verordnung gestellt werden, könnte dies direkte Auswirkungen auf zahlreiche Unternehmen haben, die Dienstleistungen, Finanztransaktionen, IT-Lösungen oder andere geschäftliche Leistungen im Zusammenhang mit dem Gerichtshof erbringen.
Das eigentliche Risiko: Der Compliance-Konflikt
Aus Sicht der Trade Compliance liegt die größte Herausforderung nicht im ICC selbst, sondern in dem möglichen Konflikt zwischen unterschiedlichen Rechtsordnungen.
Unternehmen könnten künftig vor der Frage stehen:
Befolge ich mögliche US-Sanktionsvorgaben?
Halte ich mich an die Anforderungen der EU-Blocking-Verordnung?
Welche rechtlichen und wirtschaftlichen Folgen ergeben sich aus der jeweiligen Entscheidung?
Ein solcher Konflikt ist keineswegs theoretisch. Unternehmen mit Geschäftstätigkeiten in den USA, US-Dollar-Zahlungsströmen, US-Personen im Unternehmen oder engen Geschäftsbeziehungen zu US-Partnern müssen regelmäßig sowohl europäische als auch amerikanische Anforderungen berücksichtigen.
Die Herausforderung besteht darin, dass die Einhaltung der einen Rechtsordnung unter Umständen als Verstoß gegen die andere Rechtsordnung bewertet werden kann.
Auswirkungen auf die Unternehmenspraxis
Für Compliance-, Exportkontroll- und Sanktionsverantwortliche ergeben sich daraus mehrere Fragestellungen:
Risikobewertung
Unternehmen sollten regelmäßig analysieren, welche Geschäftsbereiche potenziell von konkurrierenden Sanktionsregimen betroffen sein könnten.
Governance-Strukturen
Entscheidungen über den Umgang mit Sanktionskonflikten sollten nicht isoliert getroffen werden. Stattdessen sind häufig die Bereiche Compliance, Recht, Exportkontrolle, Zoll, Finanzabteilung und Management gemeinsam einzubinden.
Dokumentation
Gerade bei komplexen rechtlichen Abwägungen gewinnt eine nachvollziehbare Dokumentation der Entscheidungsgrundlagen zunehmend an Bedeutung.
Internationale Geschäftstätigkeit
Unternehmen mit starkem US-Bezug müssen mögliche Auswirkungen auf bestehende Kunden-, Lieferanten- und Finanzierungsstrukturen frühzeitig bewerten.
Was Unternehmen jetzt tun sollten
Auch wenn derzeit noch keine endgültigen Entscheidungen getroffen wurden, empfiehlt sich eine frühzeitige Beobachtung der weiteren Entwicklung.
Sinnvolle Maßnahmen können sein:
Überprüfung bestehender Sanktions- und Exportkontrollprozesse
Analyse möglicher Berührungspunkte zum ICC
Bewertung potenzieller Konflikte zwischen EU- und US-Vorgaben
Sensibilisierung relevanter Fachbereiche
Beobachtung regulatorischer Entwicklungen auf EU- und US-Ebene
Ein reaktiver Ansatz reicht bei solchen Themen oft nicht aus. Unternehmen sollten bereits heute verstehen, welche Auswirkungen zukünftige regulatorische Änderungen auf ihre Compliance-Organisation haben könnten.
Fazit
Die Diskussion um den Schutz des Internationalen Strafgerichtshofs durch die EU-Blocking-Verordnung verdeutlicht eine Entwicklung, die bereits seit Jahren zu beobachten ist: Die Compliance-Herausforderungen international tätiger Unternehmen entstehen zunehmend an den Schnittstellen konkurrierender Rechtsordnungen.
Für Trade Compliance bedeutet dies, dass nicht mehr nur einzelne Sanktionen bewertet werden müssen. Entscheidend ist vielmehr die Fähigkeit, widersprüchliche regulatorische Anforderungen strukturiert zu analysieren und rechtssichere Entscheidungen zu treffen.
Die aktuelle Debatte rund um den ICC könnte daher weit mehr sein als eine politische Auseinandersetzung. Sie könnte zum nächsten Prüfstein für den Umgang europäischer Unternehmen mit dem Spannungsfeld zwischen EU-Recht und US-Sanktionsrecht werden.
Ihr Ansprechpartner für Trade Compliance und Sanktionen
Die Bewertung konkurrierender Sanktionsregime, die Umsetzung exportkontrollrechtlicher Anforderungen und die Entwicklung belastbarer Compliance-Strukturen gehören heute zu den zentralen Herausforderungen international tätiger Unternehmen.
Die SW Zoll-Beratung unterstützt Unternehmen bei der Identifikation von Risiken, der Bewertung komplexer Sanktionssachverhalte und der Entwicklung praxistauglicher Compliance-Lösungen. Ziel ist es, rechtliche Anforderungen nicht nur zu erfüllen, sondern sie in tragfähige Geschäftsprozesse zu überführen.
Sie möchten Ihre Sanktions- und Exportkontrollprozesse auf den Prüfstand stellen?
Kontaktieren Sie uns – wir freuen uns auf Ihre Anfrage! Gerne über unser Kontaktformular oder direkt per Mail.
Ihre zuverlässige Zollagentur - SW Zoll-Beratung GmbH
Autor: Dominik Wiedmann - Senior Consultant Training & Beratung
Getrennt bestellt, getrennt geliefert und trotzdem eine Ware? Neues EU-Urteil verändert den Blick auf Teillieferungen
Ein aktuelles Urteil des Gerichts der Europäischen Union kann erhebliche Auswirkungen auf die Zollpraxis produzierender und importierender Unternehmen haben. Im Mittelpunkt steht …
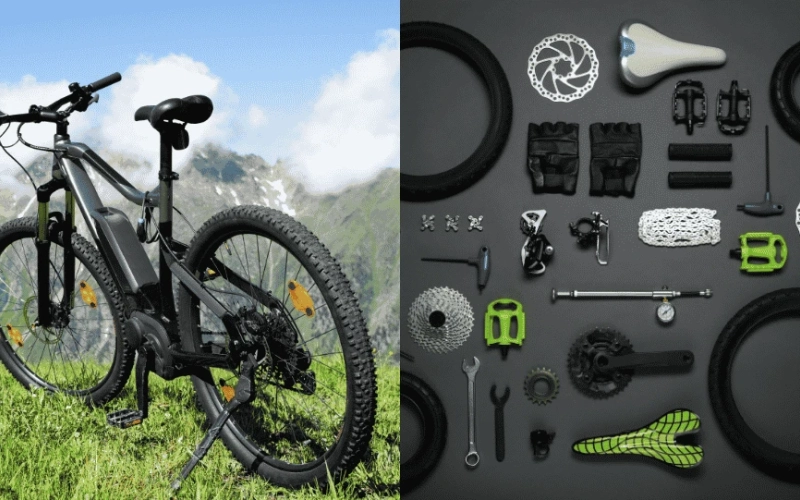
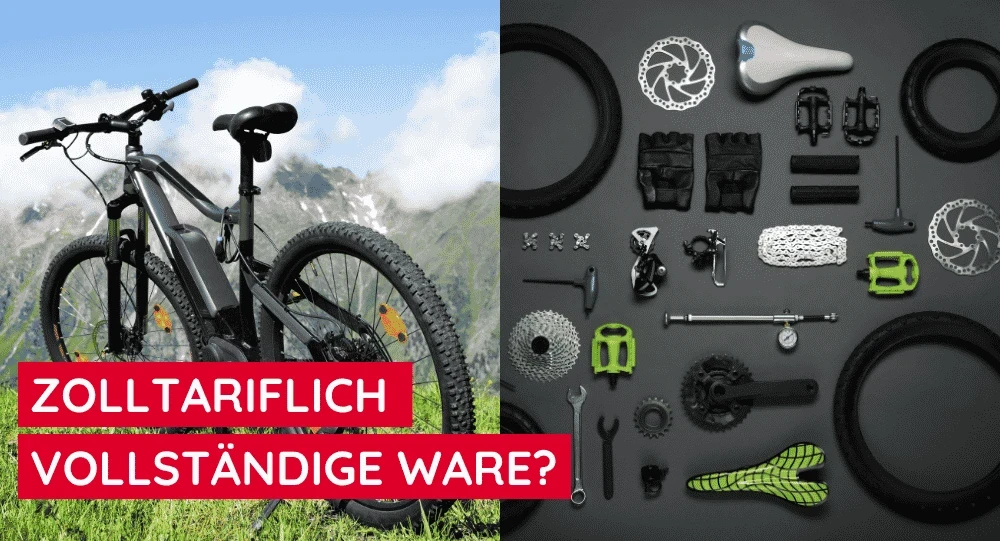
Ein aktuelles Urteil des Gerichts der Europäischen Union kann erhebliche Auswirkungen auf die Zollpraxis produzierender und importierender Unternehmen haben. Im Mittelpunkt steht eine zunächst unscheinbar wirkende Frage: Können Bauteile, die separat, zeitlich versetzt, von unterschiedlichen Lieferanten und in verschiedenen Containern eingeführt werden, zolltariflich trotzdem als eine vollständige Ware behandelt werden?
Das Gericht der Europäischen Union hat diese Frage unter bestimmten Voraussetzungen bejaht. In seinem Urteil vom 7. Oktober 2026 in der Rechtssache T-529/25 „Prestige Rijwielen“ beschäftigt sich das Gericht mit der Anwendung der Allgemeinen Vorschrift 2 a) für die Auslegung der Kombinierten Nomenklatur auf gestaffelte Einfuhren von Teilen für Elektrofahrräder.
Der konkrete Fall stammt zwar aus der Fahrradindustrie. Seine Bedeutung reicht jedoch potenziell darüber hinaus. Denn die Entscheidung berührt eine grundlegende Fragestellung der zolltariflichen Einreihung: Wie weit darf beziehungsweise muss bei der Tarifierung einzelner Einfuhren über die jeweils konkrete Sendung hinausgeblickt werden?
Gerade Unternehmen mit internationalen Beschaffungsstrukturen, modularen Produkten, Baugruppenfertigung oder CKD-/SKD-Konzepten sollten die Entscheidung deshalb genau analysieren.
Ausgangspunkt: Wann wird aus Teilen zolltariflich eine vollständige Ware?
Normalerweise richtet sich die zolltarifliche Einreihung danach, welche Ware der Zollstelle tatsächlich gestellt wird. Maßgeblich sind grundsätzlich die objektiven Merkmale und Eigenschaften einer Ware.
Eine wichtige Erweiterung enthält allerdings die Allgemeine Vorschrift 2 a) der Allgemeinen Vorschriften für die Auslegung der Kombinierten Nomenklatur.
Danach kann die Nennung einer vollständigen oder fertigen Ware in einer Tarifposition auch eine Ware erfassen, die zerlegt oder noch nicht zusammengesetzt gestellt wird. Ebenso kann eine unvollständige oder unfertige Ware wie die vollständige Ware eingereiht werden, wenn sie bereits deren wesentliche Beschaffenheitsmerkmale besitzt.
Damit trägt der Zolltarif unter anderem dem Umstand Rechnung, dass Waren aus technischen, wirtschaftlichen oder logistischen Gründen nicht immer fertig montiert transportiert werden.
Genau an dieser Stelle setzt die aktuelle Entscheidung an. Neu und für die Praxis besonders relevant ist dabei nicht allein die Anwendung der AV 2 a), sondern die Frage, wie weit mehrere getrennte Einfuhren miteinander verknüpft werden können.
Der konkrete Fall: 27 Zollanmeldungen für Bauteile von Elektrofahrrädern
Im Ausgangsverfahren wurden zwischen Januar 2019 und April 2021 in insgesamt 27 Einfuhranmeldungen Rahmen, Gabeln, Motoren und weitere Komponenten für Elektrofahrräder aus China eingeführt. Die Waren wurden als Teile und Zubehör der Position 8714 der Kombinierten Nomenklatur angemeldet.
Im Rahmen einer Kontrolle identifizierte die belgische Zollverwaltung innerhalb dieser Anmeldungen mehrere Gruppen von Einfuhren. Nach Auffassung der Behörde konnten die jeweils zusammengefassten Komponenten gemeinsam zu vollständigen Elektrofahrrädern zusammengesetzt werden. Als verbindendes Element spielten unter anderem übereinstimmende Referenzen in den Rechnungsunterlagen eine Rolle.
Die wirtschaftlichen Folgen waren erheblich. Für die betroffenen vollständigen Elektrofahrräder bestanden Antidumping- und Ausgleichszölle, während die als Teile angemeldeten Waren anders behandelt worden waren. Im Verfahren standen dadurch nach den veröffentlichten Informationen Abgaben von mehr als 2,9 Millionen Euro im Raum.
Der Fall zeigt damit sehr anschaulich, dass eine vermeintlich rein tarifrechtliche Fragestellung schnell erhebliche finanzielle Konsequenzen entwickeln kann.
Die entscheidende Frage: Müssen Teile gleichzeitig eingeführt werden?
Für die betriebliche Praxis ist insbesondere ein Aspekt des Urteils bemerkenswert.
Die betroffenen Komponenten wurden nicht zwingend gemeinsam eingeführt. Sie konnten von unterschiedlichen Lieferanten in Rechnung gestellt, in unterschiedlichen Containern transportiert und über getrennte Zollanmeldungen abgefertigt werden. Die einzelnen Anmeldungen konnten sogar über einen Zeitraum von mehreren Monaten verteilt sein.
Trotzdem kann nach der Entscheidung eine Einreihung als vollständige, lediglich zerlegte oder noch nicht zusammengesetzte Ware nach AV 2 a) in Betracht kommen.
Entscheidend ist vielmehr, ob anhand objektiver Faktoren festgestellt werden kann, dass die eingeführten Bestandteile eine Einheit bilden und zusammen die wesentlichen Bestandteile der vollständigen Ware darstellen.
Damit wird ein bislang in der Praxis häufig intuitiv zugrunde gelegter Ansatz problematisch: Eine getrennte Lieferung bedeutet nicht automatisch eine getrennte zolltarifliche Betrachtung.
Unterschiedliche Lieferanten schützen nicht vor einer Gesamtbetrachtung
Besondere Aufmerksamkeit verdient außerdem die Lieferantenstruktur.
Die dem Verfahren zugrunde liegende Fragestellung erfasste ausdrücklich eine Konstellation, in der Teile von unterschiedlichen Lieferanten in Rechnung gestellt und in unterschiedlichen Containern befördert wurden. Die Zollanmeldungen erfolgten allerdings durch denselben Anmelder für denselben Empfänger bei derselben Zollstelle.
Das bedeutet für die Praxis: Die formale Trennung von Beschaffungsvorgängen ist allein kein zuverlässiges Abgrenzungskriterium.
Weder mehrere Bestellungen noch mehrere Rechnungen, Lieferanten, Container oder Zollanmeldungen schließen automatisch aus, dass zwischen verschiedenen Einfuhren ein zolltariflicher Zusammenhang bestehen kann.
Das ist eine wichtige Veränderung des Blickwinkels. Zolltarifierung darf in entsprechenden Konstellationen nicht ausschließlich auf Ebene der einzelnen Zollanmeldung betrachtet werden. Unter Umständen müssen auch die wirtschaftlichen und objektiv erkennbaren Zusammenhänge mehrerer Vorgänge berücksichtigt werden.
Objektive Zusammenhänge werden damit zum entscheidenden Faktor
Das Urteil bedeutet allerdings nicht, dass künftig sämtliche Bauteillieferungen eines Unternehmens über Monate oder Jahre zusammenzurechnen wären.
Die Entscheidung stellt vielmehr auf objektiv feststellbare Zusammenhänge ab.
Im konkreten Fall waren mehrere Faktoren vorhanden, anhand derer Gruppen von Teilen identifiziert werden konnten. Dazu gehörten nach den veröffentlichten Entscheidungsinformationen insbesondere der gleiche Empfänger, derselbe Anmelder, dieselbe Zollstelle und Referenznummern, anhand derer die Teile bestimmten Gruppen zugeordnet werden konnten. Zudem entsprachen die Komponenten jeweils einer bestimmten Anzahl vollständiger Elektrofahrräder.
Genau diese Abgrenzung wird künftig in der Praxis entscheidend sein. Ein Unternehmen muss deshalb nicht nur beantworten können:
„Welche Ware wird mit dieser Zollanmeldung eingeführt?“
Unter Umständen muss zusätzlich geprüft werden:
„Steht diese Ware objektiv erkennbar in Zusammenhang mit anderen Einfuhren, aus denen gemeinsam eine vollständige Ware entsteht?“
Diese zweite Betrachtungsebene dürfte insbesondere bei komplexen Liefer- und Produktionsmodellen an Bedeutung gewinnen.
Warum das Urteil weit über Elektrofahrräder hinaus relevant sein kann
Die Entscheidung betrifft konkret Komponenten von Elektrofahrrädern. Die zugrunde liegende AV 2 a) ist jedoch eine allgemeine Auslegungsvorschrift der Kombinierten Nomenklatur.
Auch eine Analyse von Van Bael & Bellis weist ausdrücklich darauf hin, dass die Entscheidung zwar aus dem E-Bike-Sektor stammt, ihre Begründung jedoch allgemein gefasst ist und daher für andere Branchen relevant werden kann, wenn fertige Produkte und deren Bestandteile tariflich unterschiedlich behandelt werden.
Damit sollten insbesondere Unternehmen aufmerksam werden, die Produkte international arbeitsteilig beschaffen oder montieren.
Mögliche Berührungspunkte bestehen beispielsweise bei Maschinen und Anlagen, Fahrzeugen und Fahrzeugkomponenten, elektronischen Geräten, komplexen Baugruppen sowie modular aufgebauten Industrieprodukten. Ob AV 2 a) im jeweiligen Einzelfall tatsächlich zur Einreihung als vollständige Ware führt, muss selbstverständlich anhand des konkreten Produkts, des Zolltarifs und der objektiven Umstände beurteilt werden.
In mehreren Medien wird bereits die Übertragung des Urteils auf sogenannte „completely knocked down“-Liefermodelle der Automobilindustrie und andere Sektoren diskutiert., wie weit die praktische Diskussion bereits reicht.
Gerade hierin liegt die strategische Bedeutung des Urteils: Es geht nicht lediglich um Fahrräder. Es geht um die Grenze zwischen Teilen, Baugruppen und einer zolltariflich bereits als Ganzes anzusehenden Ware.
Besonders kritisch: Auswirkungen auf Antidumping- und Ausgleichszölle
Eine fehlerhafte Tarifierung kann grundsätzlich bereits zu einer falschen Zollbelastung führen. Besonders problematisch wird die Situation jedoch, wenn handelspolitische Maßnahmen betroffen sind.
Der aktuelle Fall veranschaulicht die Bedeutung besonders deutlich. Eine Einreihung als Teil beziehungsweise als vollständige Ware kann dazu führen, dass überhaupt erst eine handelspolitische Maßnahme relevant wird.
Das Risiko einer unzutreffenden Einreihung besteht dann nicht lediglich in einer Differenz des normalen Drittlandszolls. Zusätzlich können hohe Antidumping- oder Ausgleichszölle betroffen sein.
Damit verändert sich auch die wirtschaftliche Dimension einer Tarifierungsentscheidung erheblich.
Einkauf und Zollabteilung müssen stärker zusammengedacht werden
Eine weitere Konsequenz ergibt sich auf organisatorischer Ebene.
Viele Zollabteilungen erhalten für eine Einfuhranmeldung lediglich die Unterlagen der unmittelbar anstehenden Sendung. Die Einkaufsorganisation hingegen kennt Bestellungen, Lieferpläne, Abrufe, Rahmenverträge und die Zusammenhänge zwischen mehreren Lieferanten.
Genau diese Informationen können nach dem aktuellen Urteil relevant für die zolltarifliche Beurteilung werden.
Ein isolierter Zollprozess kann deshalb an Grenzen stoßen.
Besonders bei der modularen Beschaffung komplexer Produkte sollte künftig geprüft werden, ob Informationsflüsse zwischen Einkauf, Logistik, Produktion, Zoll und gegebenenfalls externen Zollvertretern ausreichend ausgestaltet sind.
Denn ein Zollverantwortlicher kann Zusammenhänge nur bewerten, wenn sie im Zollprozess überhaupt bekannt sind.
ERP- und Stammdatenprozesse stehen ebenfalls auf dem Prüfstand
Das Urteil hat darüber hinaus eine Datenperspektive.
Klassische Zollstammdaten ordnen einem Material eine Zolltarifnummer zu. Bei einer isolierten Betrachtung funktioniert dieses Modell: Bauteil A erhält Tarifnummer A, Bauteil B Tarifnummer B.
Schwieriger wird es, wenn die richtige zolltarifliche Behandlung zusätzlich davon abhängen kann, in welchem Zusammenhang bestimmte Materialien eingeführt werden.
Dann reichen ausschließlich artikelbezogene Stammdaten möglicherweise nicht aus. Informationen über Projekte, Produktionsaufträge, Stücklisten, Bestellungen oder Lieferzusammenhänge können zusätzliche Relevanz bekommen.
Das Urteil unterstreicht damit einen Trend, der in vielen Bereichen des modernen Zollrechts erkennbar ist: Zoll-Compliance wird zunehmend zu einer Frage von Datenqualität, Datenverknüpfung und prozessübergreifender Transparenz.
Was Unternehmen jetzt prüfen sollten
Eine unmittelbare Neubewertung jeder einzelnen Teilelieferung wäre nicht sachgerecht. Unternehmen mit relevanten Beschaffungs- und Produktionsstrukturen sollten das Urteil jedoch zum Anlass nehmen, gezielt ihre Risikokonstellationen zu analysieren.
Im ersten Schritt empfiehlt sich dabei eine strukturierte Betrachtung insbesondere folgender Punkte:
Werden vollständige Produkte regelmäßig aus Drittlandsbauteilen innerhalb der EU montiert?
Treffen die benötigten Komponenten in mehreren Teilsendungen ein?
Werden zusammengehörende Komponenten über unterschiedliche Lieferanten beschafft?
Lassen sich einzelne Lieferungen anhand von Bestell-, Projekt-, Rechnungs- oder sonstigen Referenzen eindeutig einem gemeinsamen Endprodukt zuordnen?
Werden Komponenten über Wochen oder Monate verteilt eingeführt?
Werden Teile und die daraus entstehende vollständige Ware unterschiedlichen Zolltarifnummern zugeordnet?
Bestehen für die vollständige Ware Antidumping-, Ausgleichs- oder andere handelspolitische Maßnahmen?
Stehen der Zollabteilung Informationen zu Stücklisten, Produktionsaufträgen und Beschaffungszusammenhängen zur Verfügung?
Ist dokumentiert, warum einzelne Komponenten tatsächlich als eigenständige Waren eingereiht werden?
Gerade die letzte Frage ist von besonderer Bedeutung. Eine belastbare Zolltarifierung sollte nicht nur zu einer Warennummer führen, sondern im Bedarfsfall auch nachvollziehbar begründet werden können.
Keine vorschnellen Verallgemeinerungen
Trotz der erheblichen Praxisrelevanz ist eine differenzierte Betrachtung entscheidend.
Das Urteil besagt nicht, dass zeitversetzte Lieferungen grundsätzlich zusammenzufassen sind. Ebenso wenig reicht allein die spätere Verwendung verschiedener Bauteile in einem gemeinsamen Endprodukt automatisch aus.
Entscheidend bleibt die Beurteilung anhand der objektiven Verhältnisse des konkreten Sachverhalts.
Hinzu kommt, dass die Entscheidung des Gerichts vom 7. Oktober 2026 noch sehr aktuell ist. Unternehmen sollten deshalb sowohl die weitere rechtliche Entwicklung als auch die Reaktion der Zollpraxis aufmerksam verfolgen.
Umso wichtiger ist es, jetzt keine pauschalen Schlussfolgerungen zu ziehen, sondern vorhandene Liefermodelle risikoorientiert zu untersuchen.
Fazit: Ein Urteil mit Potenzial für zahlreiche Branchen
Die Entscheidung Prestige Rijwielen dürfte die Diskussion über die Anwendung der AV 2 a) deutlich beleben.
Der konkrete Fall betrifft Elektrofahrräder. Die zugrunde liegende Frage ist wesentlich allgemeiner: Wann werden mehrere Einfuhren aufgrund ihres objektiven Zusammenhangs zolltariflich zu einer Ware?
Für Zollverantwortliche bedeutet dies, Lieferketten künftig noch stärker in ihrer Gesamtheit zu betrachten. Unternehmen mit modularer Beschaffung, Teillieferungen, CKD-/SKD-Strukturen oder komplexen Montageprozessen sollten insbesondere prüfen, ob ihre bisherigen Tarifierungsentscheidungen die Zusammenhänge zwischen einzelnen Einfuhren ausreichend berücksichtigen.
Gerade in Verbindung mit Antidumping- und Ausgleichszöllen können andernfalls erhebliche finanzielle Risiken entstehen.
Besteht Handlungsbedarf bei Teillieferungen und Zolltarifierung?
Die SW Zoll-Beratung unterstützt Unternehmen dabei, komplexe Beschaffungs- und Einfuhrmodelle zollrechtlich zu analysieren, Tarifierungsentscheidungen belastbar zu dokumentieren und bestehende Zollprozesse auf mögliche Risiken zu überprüfen.
Dabei betrachten wir nicht nur die einzelne Zolltarifnummer, sondern den gesamten Prozess: von Produkt- und Stammdaten über Einkauf und Lieferantenstruktur bis zur operativen Zollanmeldung.
Gerade bei komplexen Lieferketten lohnt sich eine Prüfung, bevor aus einer vermeintlich einfachen Teileeinfuhr ein unerwartetes Zollrisiko wird.
Kontaktieren Sie uns – wir freuen uns auf Ihre Anfrage! Gerne über unser Kontaktformular oder direkt per Mail.
Ihre zuverlässige Zollagentur - SW Zoll-Beratung GmbH
Wer Technologien, Wissen, Lieferketten und Marktzugänge schützen will, muss Wirtschaftsschutz, Geheimschutz und Trade Compliance gemeinsam denken
Unternehmen im internationalen Handel stehen vor einer doppelten Herausforderung. Einerseits steigen die regulatorischen Anforderungen in den Bereichen Zoll, Exportkontrolle, …
Ein ganzheitlicher Ansatz für Resilienz, Governance, Exportkontrolle, Zoll und Risikomanagement im internationalen Handel
Unternehmen im internationalen Handel stehen vor einer doppelten Herausforderung. Einerseits steigen die regulatorischen Anforderungen in den Bereichen Zoll, Exportkontrolle, Sanktionen und Trade Compliance. Andererseits gewinnen Wissen, Technologien, Lieferketten, Geschäftsbeziehungen und Marktzugänge als strategische Unternehmenswerte kontinuierlich an Bedeutung.
Moderne Risiken entstehen dabei nicht ausschließlich durch Cyberangriffe oder klassische Sicherheitsvorfälle. Vielmehr beginnt die Informationsgewinnung häufig deutlich früher. Informationen werden über öffentliche Quellen, persönliche Kontakte, Geschäftsbeziehungen, Lieferketten oder scheinbar alltägliche Kommunikationsprozesse gesammelt. Gerade Unternehmen mit internationaler Geschäftstätigkeit verfügen über Informationen, die weit über operative oder regulatorische Zwecke hinausgehen und erheblichen wirtschaftlichen Wert besitzen.
Der Beitrag verfolgt daher einen integrierten Ansatz und verbindet Wirtschaftsschutz, Geheimschutz, Exportkontrolle, Zoll, Informationsschutz, Governance und Trade Compliance zu einem gemeinsamen Bezugsrahmen. Die zentrale Erkenntnis lautet:
Trade Compliance dient nicht ausschließlich der Einhaltung regulatorischer Anforderungen. Trade Compliance kann gleichzeitig zum Schutz von Technologien, Lieferketten, Geschäftspartnern, Marktzugängen und Unternehmenswissen beitragen.
Warum das Thema Unternehmen im internationalen Handel betrifft
Die Wettbewerbsfähigkeit moderner Unternehmen basiert zunehmend auf immateriellen Vermögenswerten. Technologien, Forschungswissen, Lieferkettenstrukturen, Marktkenntnisse, regulatorische Expertise und langjährig aufgebaute Geschäftspartnernetzwerke besitzen häufig einen höheren Wert als einzelne physische Vermögensgegenstände.
Gleichzeitig entstehen diese Informationen regelmäßig in Bereichen, die traditionell nicht als Sicherheitsfunktionen wahrgenommen werden. Insbesondere Zoll, Exportkontrolle, Außenwirtschaft und Trade Compliance verfügen über detaillierte Kenntnisse zu Geschäftspartnern, Endverwendern, Technologietransfers, Lieferketten und internationalen Handelsstrukturen.
Dadurch entsteht ein Lagebild, das weit über die eigentliche Compliance-Funktion hinausgeht.
Moderne Informationsgewinnung als Unternehmensrisiko
Informationsgewinnung erfolgt heute auf vielfältige Weise. Neben technischen Methoden spielen menschliche Faktoren eine zentrale Rolle.
Einzelne Informationen erscheinen häufig unkritisch. Durch die Zusammenführung vieler kleiner Informationsfragmente können jedoch detaillierte Erkenntnisse über Technologien, Lieferketten, Geschäftspartner oder Unternehmensstrategien entstehen.
Für Unternehmen im internationalen Handel ist dabei besonders relevant, dass Informationen über Endverwender, Genehmigungsprozesse, Lieferketten, Ursprungskalkulationen oder Technologietransfers ebenfalls Teil solcher Informationsbilder werden können.
Welche Unternehmenswerte tatsächlich geschützt werden müssen
Viele Sicherheitskonzepte konzentrieren sich auf Daten oder IT-Systeme.
Tatsächlich zählen häufig andere Vermögenswerte zu den kritischsten Schutzgütern eines Unternehmens.
Dazu gehören insbesondere:
Technologien und Entwicklungswissen
Geschäftspartnernetzwerke
Lieferkettenstrukturen
Marktzugänge und Genehmigungen
Exportkontroll- und Zollwissen
Forschungsergebnisse
Organisationswissen und Entscheidungsprozesse
Compliance-Know-how
Diese sogenannten „Hidden Assets“ bestimmen häufig die langfristige Wettbewerbsfähigkeit eines Unternehmens.
Das SW-Zoll-Beratung-Modell der sechs Schutzdimensionen
Menschen
Schlüsselpersonen verfügen über Wissen, Erfahrung und Zugang zu kritischen Informationen.
Informationen
Geschäftsinformationen, Endverwendungsdaten, Genehmigungsinformationen oder Lieferketteninformationen besitzen häufig erheblichen wirtschaftlichen Wert.
Technologien
Technologien, Entwicklungsdaten und Produktionsverfahren bilden häufig die Grundlage der Wettbewerbsfähigkeit.
Geschäftspartner
Kunden, Lieferanten, Distributoren und Forschungspartner stellen eigene Schutzgüter dar
Lieferketten
Lieferketten enthalten Informationen über Beschaffung, Produktion, Standorte und Abhängigkeiten.
Compliance-Prozesse
Exportkontroll-, Sanktions-, Genehmigungs- und Zollprozesse stellen selbst schützenswerte Unternehmenswerte dar.
Trade Compliance Intelligence
Die besondere Stärke von Trade Compliance liegt in ihrem ganzheitlichen Blick auf internationale Geschäftsvorgänge.
Trade Compliance vereint Kenntnisse über:
Geschäftspartner
Endverwender
Technologien
Handelsströme
Lieferketten
Genehmigungen
Sanktionen
Marktzugänge
Dadurch entsteht ein einzigartiges Lagebild über Risiken, Abhängigkeiten und potenzielle Schutzbedarfe.
Trade Compliance entwickelt sich somit von einer reinen Kontrollfunktion zu einer Intelligence-, Risiko- und Frühwarnfunktion.
Exportkontrolle als Schutz kritischer Technologien
Exportkontrolle dient rechtlich der Einhaltung außenwirtschaftsrechtlicher Vorschriften. Gleichzeitig entstehen mittelbare Schutzwirkungen für Technologien und Know-how.
Besondere Bedeutung besitzen:
Dual-Use-Güter
Technologietransfers
Forschungskooperationen
Entwicklungsprojekte
Technische Unterstützung
Für technologieorientierte Unternehmen trägt Exportkontrolle damit nicht nur zur Rechtsbefolgung, sondern auch zum Schutz strategischer Technologien bei.
Zoll als Wirtschaftsschutzfaktor
Zoll wird häufig als operative Funktion betrachtet. Tatsächlich enthalten Zollprozesse zahlreiche Informationen von strategischem Wert.
Besonders relevant sind:
Zollwertstrukturen
Lieferantenbeziehungen
Ursprungskalkulationen
Präferenzprozesse
Zollbewilligungen
Internationale Warenström
Diese Informationen erlauben tiefe Einblicke in die wirtschaftliche Architektur eines Unternehmens.
Damit werden Zollinformationen zu einem wichtigen Bestandteil des Wirtschaftsschutzes.
Geschäftspartner, Lieferketten und Marktzugänge
Internationale Geschäftstätigkeit basiert auf belastbaren Lieferketten und vertrauenswürdigen Geschäftspartnern.
Deshalb gewinnen folgende Themen zunehmend an Bedeutung:
Geschäftspartnerprüfung
Lieferkettenresilienz
Third-Party-Risk-Management
Geopolitische Risiken
Schutz von Marktzugängen
Informationen über kritische Lieferanten, alternative Beschaffungswege oder strategische Kunden sollten deshalb nicht nur operativ, sondern auch aus Wirtschaftsschutzsicht bewertet werden.
Informationsschutz, Geschäftsgeheimnisse und Geheimschutz
Informationsschutz, Geschäftsgeheimnisschutz und Geheimschutz verfolgen unterschiedliche Zielsetzungen, überschneiden sich jedoch häufig.
Besonders schutzbedürftig können sein:
Technische Informationen
Forschungsdaten
Geschäftsgeheimnisse
Genehmigungsstrategien
Lieferketteninformationen
sicherheitsrelevante Informationen
Vertraulichkeitsvereinbarungen bilden hierbei lediglich einen Baustein. Wirksamer Schutz erfordert zusätzliche organisatorische, technische und personelle Maßnahmen.
Personeller Geheimschutz und Sicherheitsüberprüfungen
Kritische Informationen befinden sich häufig nicht in Dokumenten oder Datenbanken, sondern im Wissen einzelner Personen.
Der personelle Geheimschutz verfolgt deshalb das Ziel, Sicherheitsrisiken bei Personen mit Zugang zu besonders sensiblen Informationen zu erkennen.
Das Sicherheitsüberprüfungsgesetz unterscheidet zwischen:
einfacher Sicherheitsüberprüfung (Ü1),
erweiterter Sicherheitsüberprüfung (Ü2) und
erweiterter Sicherheitsüberprüfung mit Sicherheitsermittlungen (Ü3).
Art und Umfang richten sich nach dem Schutzbedarf der jeweiligen Tätigkeit.
Für Unternehmen mit sicherheitsrelevanten Projekten, kritischen Technologien oder geheimschutzrelevanten Aufträgen kann der personelle Geheimschutz eine wichtige zusätzliche Schutzebene darstellen.
Governance, Risikomanagement und Unternehmensresilienz
Wirtschaftsschutz ist keine Einzelaufgabe.
Er berührt zahlreiche Unternehmensfunktionen:
Management
Zoll
Exportkontrolle
Compliance
Informationssicherheit
Risikomanagement
Einkauf
Forschung und Entwicklung
Ein wirksamer Ansatz integriert Wirtschaftsschutz deshalb in bestehende Governance- und Risikomanagementstrukturen.
Besondere Bedeutung besitzen:
Corporate Governance
Enterprise Risk Management
Three-Lines-Modell
Business Continuity Management
Security by Design
Auditfähigkeit und Nachweisführung
Wirtschaftsschutz ist nur dann wirksam steuerbar, wenn Maßnahmen nachvollziehbar dokumentiert und überprüfbar sind.
Dazu gehören unter anderem:
Risikoanalysen
Schulungsnachweise
Geschäftspartnerprüfungen
Exportkontrollbewertungen
Managemententscheidungen
Auditberichte
Messbare Kontrollziele und geeignete Kennzahlen ermöglichen eine kontinuierliche Weiterentwicklung bestehender Maßnahmen.
Praktische Umsetzung in Unternehmen
Für die Praxis haben sich insbesondere folgende Fragestellungen bewährt:
Sind kritische Unternehmenswerte identifiziert?
Sind Schlüsselpersonen bekannt?
Sind Geschäftspartner risikoorientiert bewertet?
Sind Lieferketten transparent?
Sind Exportkontroll- und Zollprozesse dokumentiert?
Existieren Frühwarnindikatoren?
Sind Schutzmaßnahmen auditfähig?
Der wirtschaftliche Nutzen entsteht häufig nicht durch zusätzliche Daten, sondern durch die systematische Verknüpfung bereits vorhandener Informationen.
Zentrale Erkenntnisse
Nach der Lektüre sollten insbesondere folgende Erkenntnisse bestehen:
Trade Compliance ist mehr als regulatorische Compliance.
Zollinformationen besitzen häufig strategischen Wert.
Compliance-Prozesse sind selbst ein Schutzgut.
Die wertvollsten Unternehmenswerte sind häufig immateriell.
Lieferketten sind gleichzeitig Informationssysteme.
Wirtschaftsschutz ist eine Managementaufgabe.
Früherkennung ist wichtiger als reine Schadenbegrenzung.
Unternehmensresilienz entsteht durch die Verknüpfung bestehender Funktionen.
Grenzen des Wirtschaftsschutzes
Auch ein ausgereiftes Wirtschaftsschutzsystem kann nicht jedes Risiko verhindern.
Nicht jede Bedrohung ist erkennbar.
Nicht jeder Vorfall ist vermeidbar.
Nicht jede Maßnahme ist wirtschaftlich sinnvoll.
Ziel eines modernen Wirtschaftsschutzes ist daher nicht vollständige Sicherheit, sondern die angemessene, risikoorientierte und nachvollziehbare Reduzierung identifizierter Risiken.
Fazit
Unternehmen im internationalen Handel schützen heute nicht mehr ausschließlich Produkte, Daten und Systeme.
Geschützt werden müssen ebenso:
Technologien,
Wissen,
Lieferketten,
Geschäftspartner,
Marktzugänge,
Compliance-Prozesse und
strategische Entscheidungsstrukturen.
Die eigentliche Stärke von Zoll, Exportkontrolle und Trade Compliance liegt dabei nicht allein in der Erfüllung regulatorischer Anforderungen. Diese Funktionen verfügen über Informationen, die einen wesentlichen Beitrag zur Risikoerkennung, Governance und Unternehmensresilienz leisten können.
Gerade die Verbindung von Wirtschaftsschutz, Geheimschutz, Zoll, Exportkontrolle und Trade Compliance eröffnet einen ganzheitlichen Ansatz zum Schutz kritischer Unternehmenswerte und zur Sicherung langfristiger Wettbewerbsfähigkeit.
Rechtlicher Hinweis
Dieser Beitrag dient ausschließlich allgemeinen Informations- und Fachzwecken. Er erhebt keinen Anspruch auf Vollständigkeit und ersetzt keine Rechtsberatung, Sicherheitsberatung oder Einzelfallprüfung. Die Bewertung konkreter Sachverhalte erfordert stets die Berücksichtigung der jeweiligen tatsächlichen, organisatorischen, technischen und rechtlichen Rahmenbedingungen. Gesetzliche Vorschriften, behördliche Anforderungen und Verwaltungspraxis können sich jederzeit ändern. Eine individuelle Prüfung des jeweiligen Einzelfalls bleibt erforderlich.
Kontaktieren Sie uns – wir freuen uns auf Ihre Anfrage! Gerne über unser Kontaktformular oder direkt per Mail.
Ihre zuverlässige Zollagentur - SW Zoll-Beratung GmbH
Autor: Dominik Wiedmann - Senior Consultant Training & Beratung


 Automobil
 Konsumgüter
 Einzelhandel
 Technologie
 E-Commerce
 Transport